
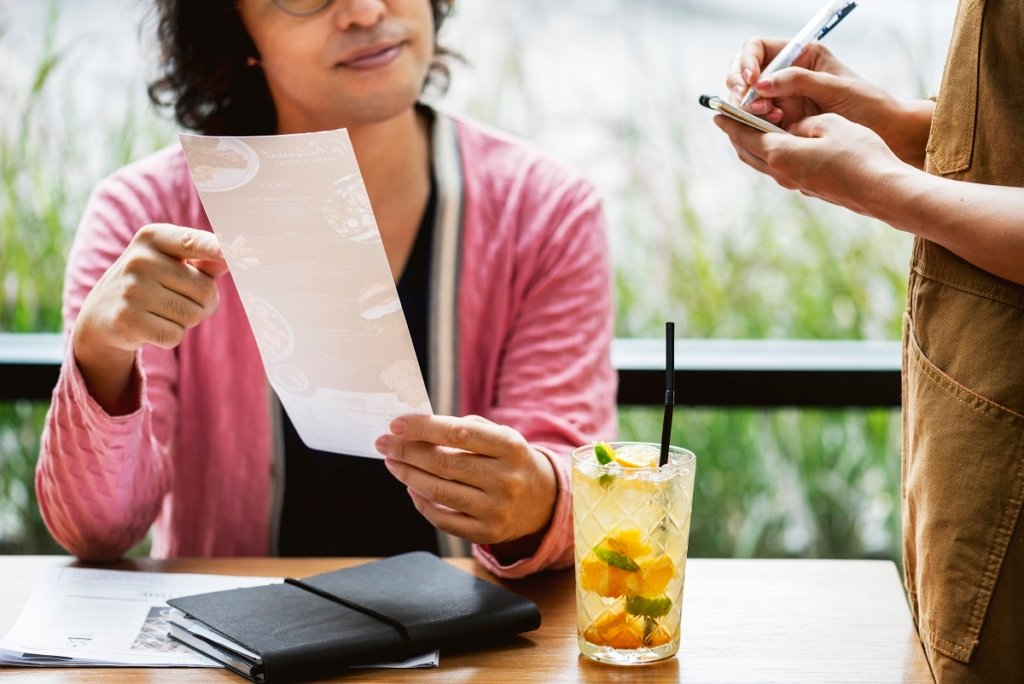
SAMARINDA — Saat menikmati hidangan di tempat makan, sebagian masyarakat sering kali keliru mengira bahwa setiap tambahan biaya pajak di struk restoran selalu merupakan Pajak Pertambahan Nilai atau PPN. Padahal, pungutan tambahan yang tertera pada lembar tagihan tersebut tidak selalu murni PPN karena regulasi perpajakan di Indonesia mengatur beberapa jenis pungutan berbeda untuk sektor jasa boga.
Oleh karena itu, konsumen perlu mengenali rincian tagihan agar tidak salah paham terhadap komponen biaya yang harus dibayarkan. Sementara itu, pemerintah daerah dan pusat menerapkan aturan yang membedakan pungutan berdasarkan kewenangan instansi pemungutnya.
Mengenal Pajak di Struk Restoran
Sebagian besar masyarakat awam menganggap seluruh potongan harga tambahan di kasir adalah pajak pusat. Padahal, jenis pungutan resmi yang tercantum pada lembar tagihan umumnya terbagi menjadi dua kategori utama, yakni PPN dan Pajak Barang dan Jasa Tertentu (PBJT). Keduanya sama-sama berkaitan langsung dengan konsumsi barang serta jasa masyarakat sehari-hari.
Meskipun demikian, ada karakteristik mendasar yang membedakan kedua pungutan tersebut secara hukum. Oleh sebab itu, pemahaman yang baik mengenai aturan ini akan membantu masyarakat dalam mengawasi transparansi keuangan tempat makan.
Perbedaan PPN dan PBJT
Meskipun tampak serupa, PPN dan PBJT memiliki aturan hukum serta mekanisme pengelolaan yang tidak sama. Berikut adalah beberapa poin penting yang membedakan kedua jenis pungutan tersebut:
- Pihak yang Memungut: PPN dipungut oleh pemerintah pusat melalui Direktorat Jenderal Pajak, sedangkan PBJT dipungut oleh pemerintah kabupaten atau kota melalui badan pendapatan daerah.
- Objek Pajak: PPN dikenakan atas penyerahan Barang Kena Pajak atau Jasa Kena Pajak secara nasional, sementara PBJT khusus dikenakan atas layanan yang disediakan oleh restoran, hotel, atau tempat hiburan tertentu.
- Ketentuan yang Mengaturnya: PPN diatur dalam Undang-Undang Harmonisasi Peraturan Perpajakan, sedangkan PBJT diatur dalam Undang-Undang Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah.
Selain perbedaan regulasi tersebut, besaran tarif yang dibebankan kepada konsumen juga bisa bervariasi sesuai dengan ketentuan daerah masing-masing. Oleh karena itu, pengecekan secara teliti pada lembar pembayaran sangat dianjurkan agar konsumen mengetahui rincian biaya secara transparan.
Kesimpulan
Dengan memahami aturan mengenai pajak di struk restoran, masyarakat kini bisa lebih cerdas dalam membedakan pungutan pusat dan daerah. Selain itu, transparansi dari pihak pengelola tempat makan sangat diperlukan agar konsumen merasa nyaman dan mengerti alokasi dana yang mereka bayarkan setiap kali selesai menikmati hidangan.